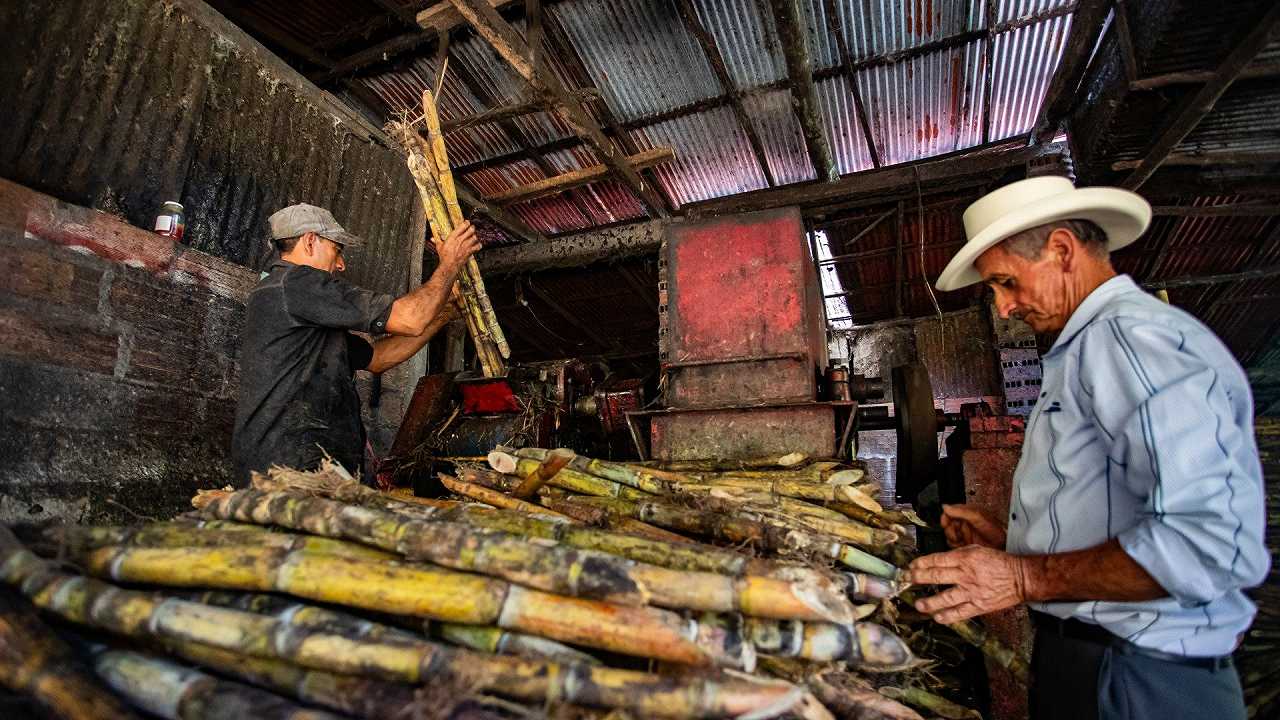

Quello dello zucchero è un mercato in evoluzione da molti anni: intervengono un radicale cambiamento delle abitudini di consumo, il cambiamento climatico e, ovviamente, le politiche commerciali e agricole sovranazionali.
Negli anni questo insieme di fattori ha contribuito alla drastica riduzione dell’industria italiana degli zuccherifici che era concentrata in gran parte nel Nord Italia e soprattutto nella Pianura Padana, e ha anche progressivamente ridimensionato la produzione europea; da questo si sono avvantaggiati i grandi produttori mondiali di zucchero di canna, soprattutto in Brasile.

Ora però arriva un nuovo dato dell’USDA, cioè il Dipartimento dell’Agricoltura degli Stati Uniti, che nelle sue ultime stime prevede per il 2026/27 una produzione mondiale di zucchero di 178,1 milioni di tonnellate, in calo del 5% rispetto alle previsioni di soli 6 mesi fa. I consumi resteranno invece quasi invariati, a 176,4 milioni di tonnellate, e quindi il problema è il progressivo assottigliamento delle scorte, previste in calo del 12%. È il livello più basso dal 2011/12 e significa innanzi tutto che il mercato ha sempre meno margine per assorbire nuovi problemi produttivi.
L’International Sugar Organization, l’organizzazione intergovernativa che monitora e analizza il mercato mondiale dello zucchero, è persino un po’ più pessimista: a novembre stima per il 2026/27 un deficit mondiale di circa un milione di tonnellate e avverte che El Niño resta una minaccia per i raccolti.
In questo contesto l’Europa risulta uno dei mercati più critici: la produzione prevista dall’USDA è a 13,2 milioni di tonnellate, il 19% in meno rispetto alla campagna precedente. Ma non si mette bene nemmeno per il Brasile, il primo produttore mondiale, la cui produzione è prevista in calo del 6%. Anche qui c’entra il clima, con le forti piogge che hanno penalizzato la qualità della canna e la raccolta, ma c’è anche un motivo squisitamente economico: per gli agricoltori è più remunerativo trasformare la canna da zucchero in bioetanolo. A livello mondiale anche l’India, altro grande produttore, dovrebbe vedere le proprie scorte scendere ai minimi da circa vent’anni.
La Cina è invece l’eccezione: le sue scorte dovrebbero aumentare sensibilmente, fino a circa 4,5 milioni di tonnellate: il governo continua a sostenere il settore con programmi e sussidi locali e il risultato è che Pechino avrà bisogno di importare meno zucchero proprio mentre altri grandi mercati diventano più dipendenti dalle forniture estere.
Qual è il problema delle scorte che mancano?
Quando le scorte si assottigliano, il mercato diventa più vulnerabile, il prezzo rischia di salire e i paesi che hanno le scorte possono stabilire il prezzo.
Vent’anni fa l’Europa ha ridotto la protezione della propria produzione interna anche perché il vecchio sistema garantiva prezzi più elevati rispetto al mercato mondiale e produceva eccedenze difficili da collocare. Ora, che il mercato si è così ridotto, l’Europa si ritrova a essere dipendente dalle importazioni.
Non è detto che il calo delle scorte si traduca automaticamente in un’impennata dei prezzi, tuttavia un segnale è già arrivato: le quotazioni internazionali dello zucchero grezzo sono aumentate di oltre il 20% rispetto allo stesso periodo dell’anno precedente.


Non è risolutiva, ma è bello poter segnalare una piccola controtendenza italiana. Coprob-Italia Zuccheri, l’unica cooperativa italiana rimasta a produrre zucchero da barbabietola, sta cercando di ricostruire la filiera: l’obiettivo per il 2027 è arrivare a 24-25 mila ettari coltivati, contro i circa 18-19 mila attuali, e tornare a lavorare con due zuccherifici, riattivando anche lo stabilimento di Pontelongo, in provincia di Padova, accanto a quello di Minerbio, nel Bolognese. Tuttavia anche l’Italia resta molto lontana dall’autosufficienza: la produzione nazionale copre solo una frazione del fabbisogno interno.